Partir du projet réel avant de choisir un statut
Au moment de lancer ou de reprendre une activité, le choix du statut juridique ne devrait pas se faire en fonction d’une préférence trouvée dans une conversation ou sur un formulaire. Il doit traduire une réalité très concrète : niveau de chiffre d’affaires attendu, dépenses, associés, protection du patrimoine et manière de se rémunérer. Pour avancer sereinement, il faut aussi vérifier ses documents officiels et savoir lesquels seront demandés par une banque, un partenaire ou une administration.
La première erreur consiste à chercher le statut qui semble le plus simple sans mesurer ses conséquences après les premiers mois. Une activité de conseil exercée seul avec peu d’achats n’a pas les mêmes besoins qu’un commerce, qu’un cabinet employant du personnel ou qu’une entreprise destinée à accueillir rapidement un associé. Définir son statut juridique d’entreprise revient donc à mettre en cohérence le projet économique, le fonctionnement quotidien et les obligations administratives.
Cette préparation documentaire concerne aussi les justificatifs qui prouvent l’existence de l’activité. Lorsqu’un partenaire, une banque ou une administration demande une preuve d’immatriculation, disposer du bon document permet de répondre rapidement et de présenter un dossier professionnel. Pour comprendre la fonction de ce justificatif et savoir dans quel contexte il peut être utile, consultez votre extrait d’immatriculation. Cette étape est particulièrement pratique lors d’une création ou d’une reprise, quand plusieurs interlocuteurs réclament des pièces dans un délai court.
La différence entre forme juridique et régime fiscal
Un point technique mérite d’être clarifié dès le départ : le statut juridique, le régime fiscal et le régime social ne désignent pas la même chose. L’entreprise individuelle et la société correspondent à des formes juridiques. Le régime micro-entreprise correspond principalement à un régime fiscal et social simplifié, qui peut s’appliquer à une entreprise individuelle sous certaines conditions. Confondre ces notions peut conduire à une décision mal adaptée.
Une personne qui travaille seule peut ainsi exercer en entreprise individuelle, éventuellement sous le régime micro-entrepreneur, ou créer une société unipersonnelle comme une EURL ou une SASU. Ces choix ne produisent pas les mêmes effets sur la comptabilité, la rémunération, la protection sociale, l’imposition des bénéfices et l’arrivée éventuelle d’investisseurs.
Le régime micro pour tester une activité maîtrisée
Le régime micro convient souvent à une activité de services démarrée progressivement, lorsque les dépenses restent limitées et que la gestion doit demeurer légère. Un coach en nutrition, un rédacteur ou un consultant qui prévoit 30 000 euros de recettes annuelles et peu d’achats peut y trouver une organisation simple. En revanche, le calcul fondé sur le chiffre d’affaires ne permet pas de déduire les dépenses réelles comme dans un régime réel. Si l’activité nécessite 12 000 euros de matériel, de déplacements et de sous-traitance, cette différence doit être intégrée dans la simulation.
Le régime micro n’est donc pas automatiquement le meilleur choix dès qu’une activité commence seule. Il faut comparer le chiffre d’affaires prévisionnel, les frais professionnels, la TVA, les cotisations et le revenu réellement disponible. Les seuils et règles pouvant évoluer, une vérification auprès des sources administratives à jour ou d’un professionnel permet de sécuriser le calcul.
L’entreprise individuelle pour rester seul avec une organisation structurée
L’entreprise individuelle permet d’exercer en son nom sans créer de personne morale distincte. Depuis la réforme applicable aux entrepreneurs individuels, le patrimoine professionnel et le patrimoine personnel sont séparés de plein droit dans le cadre prévu par la loi, avec des exceptions et des situations particulières à examiner. Cette forme peut convenir à une activité qui dépasse le cadre du micro-entrepreneuriat ou qui demande une déduction précise des charges.
Elle reste adaptée lorsque le porteur de projet ne prévoit pas d’associé et souhaite éviter les formalités liées à la vie d’une société. Il faut toutefois anticiper la facturation, la comptabilité, les déclarations et les besoins de financement. Une entreprise individuelle qui investit dans un local, un véhicule ou du matériel médical ne se pilote pas avec les mêmes outils qu’une activité de prestation sans charges significatives.
La société unipersonnelle pour préparer une évolution
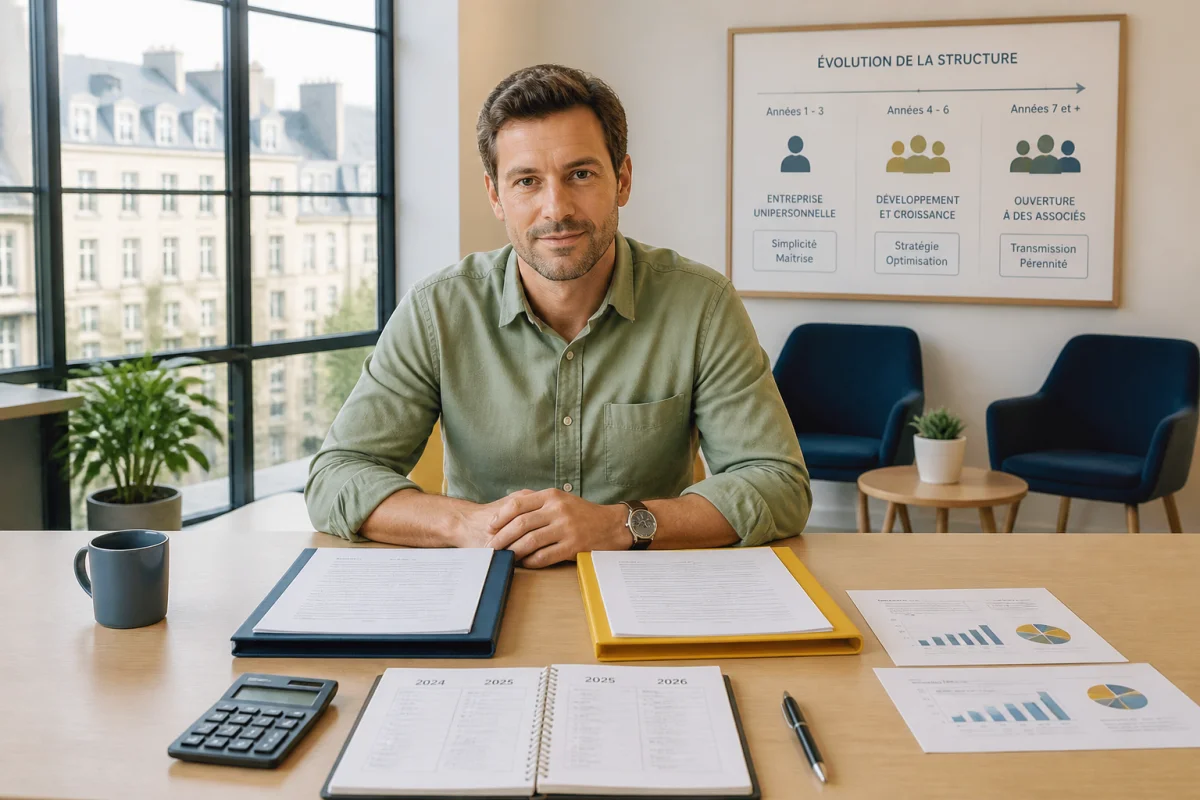
L’EURL et la SASU permettent de créer une société avec un seul associé. Elles peuvent être pertinentes lorsqu’une séparation plus marquée entre l’activité et la personne, une organisation sociétaire ou l’entrée future d’autres associés fait partie du projet. Leur fonctionnement implique cependant des statuts, une comptabilité de société, des décisions formalisées et des coûts de gestion à prévoir.
Le choix entre EURL et SASU dépend notamment du régime social du dirigeant, de la manière de percevoir sa rémunération, de la stratégie fiscale et de la volonté de faire entrer des associés. Il ne suffit pas de comparer deux taux ou deux montants de cotisations sur une année. Il faut regarder le revenu net, la protection sociale recherchée, les dividendes éventuels et les frais de fonctionnement sur plusieurs exercices.
Les cinq critères qui permettent de trancher
Le nombre de personnes impliquées
Si le projet est porté par une seule personne, l’entreprise individuelle, l’EURL et la SASU sont les principales pistes à examiner. Dès que deux personnes veulent détenir l’activité ensemble, une société pluripersonnelle devient généralement nécessaire, par exemple une SARL ou une SAS. La répartition du capital, des pouvoirs et des bénéfices doit alors être écrite avant le début de l’activité.
Le niveau de dépenses et d’investissement
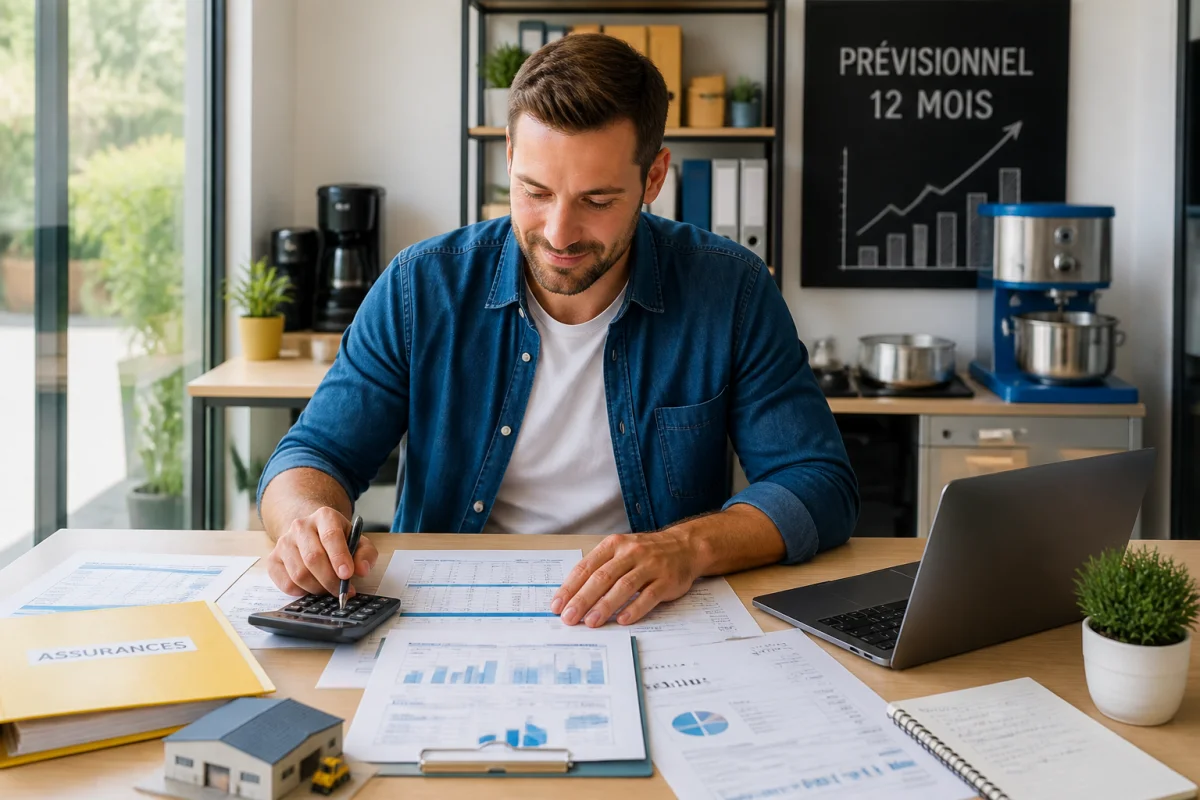
Une activité avec peu de frais peut privilégier la simplicité administrative. À l’inverse, l’achat d’un équipement coûteux, la location d’un local ou le recrutement d’un salarié rendent nécessaire une projection plus complète. Pour prendre une décision concrète, préparez un budget sur douze mois avec les recettes mensuelles, les achats, le loyer, les assurances, les logiciels, les déplacements et la rémunération souhaitée.
Par exemple, une activité qui facture 4 000 euros par mois mais supporte 2 500 euros de dépenses ne se trouve pas dans la même situation qu’une activité qui facture le même montant avec 300 euros de frais. Le chiffre d’affaires seul ne permet pas de choisir un statut de manière fiable.
La protection sociale recherchée
Le statut du dirigeant influence le régime social et le coût global de la rémunération. La question pertinente n’est pas seulement « combien vais-je payer ? », mais aussi « quelles protections sont prioritaires pour mon activité et ma situation ? ». Maladie, retraite, prévoyance et maintien de revenu doivent être intégrés à la réflexion, surtout lorsque l’activité constitue la principale ressource du foyer.
La fiscalité à court et moyen terme
L’imposition des bénéfices à l’impôt sur le revenu ou à l’impôt sur les sociétés peut modifier le montant disponible pour vivre ou réinvestir. Une entreprise qui prévoit de conserver une partie des bénéfices pour financer du matériel n’a pas la même stratégie qu’une activité dont la totalité du résultat doit être retirée chaque mois.
Il est utile de réaliser au moins trois projections : une année prudente, une année conforme aux objectifs et une année de croissance. Cette méthode révèle souvent qu’un statut intéressant au démarrage peut devenir moins adapté lorsque les recettes, les charges ou la rémunération évoluent.
La possibilité d’accueillir un associé
Une reprise d’activité ou un développement avec un proche, un investisseur ou un professionnel complémentaire doit être anticipé. Les règles de cession de parts ou d’actions, les droits de vote et les conditions de sortie ne se traitent pas de la même façon selon la forme choisie. Même si l’association n’est pas immédiate, cette perspective peut orienter le choix dès la création.
Les documents à vérifier avant de démarrer
Une fois la forme choisie, rassemblez les pièces qui permettent de vérifier que l’entreprise existe officiellement et que ses informations sont cohérentes. Le numéro SIREN identifie l’entreprise, tandis que le numéro SIRET identifie chacun de ses établissements. Le code d’activité attribué doit également correspondre à l’activité déclarée, même s’il ne constitue pas à lui seul une autorisation d’exercer.
Pour une société, contrôlez la dénomination, l’adresse du siège, l’identité du représentant légal et la date d’immatriculation. Pour une entreprise individuelle, vérifiez les informations d’identification et l’établissement concerné. Une incohérence entre un devis, une facture, un compte bancaire professionnel et les données officielles peut ralentir une relation commerciale.
Le justificatif demandé dépend du contexte. Un client peut avoir besoin des mentions d’identification figurant sur une facture, une banque peut demander une preuve récente de l’immatriculation et une administration peut solliciter un document précis. Préparer un dossier numérique avec les versions à jour évite de rechercher ces éléments dans l’urgence.
Les erreurs qui coûtent du temps aux créateurs
Choisir uniquement en fonction des cotisations
Le montant des cotisations est visible rapidement, mais il ne résume pas la qualité d’un statut. Une économie apparente peut être compensée par une protection moins adaptée, une fiscalité défavorable ou une impossibilité de déduire des dépenses importantes. Le bon indicateur est le revenu disponible après impôts, charges, protection complémentaire et frais administratifs.
Utiliser le micro-entrepreneuriat pour une activité très chargée en frais
Lorsque les achats, les déplacements ou la sous-traitance représentent une part élevée des recettes, l’absence de déduction des dépenses réelles peut réduire fortement la marge. Faites le calcul avec vos montants prévisionnels plutôt qu’avec une moyenne générale.
Oublier les obligations liées à l’activité
Dans la santé, le bien-être, la nutrition ou l’esthétique, certaines activités peuvent nécessiter une qualification, une assurance professionnelle, une déclaration ou des règles particulières de communication. Le statut juridique ne remplace jamais ces conditions. Il organise l’entreprise, mais ne donne pas automatiquement le droit d’exercer une profession réglementée.
Ne pas actualiser les documents après une modification
Changement d’adresse, ajout d’un établissement, modification de l’activité ou changement de dirigeant doivent être suivis dans les formalités et dans les documents utilisés avec les tiers. Une vérification trimestrielle du dossier administratif suffit souvent à repérer une information devenue obsolète.
Une méthode pratique pour décider en une semaine
Commencez par rédiger une fiche d’une page avec l’activité, les clients visés, le chiffre d’affaires mensuel attendu, les dépenses, le besoin de financement et le revenu nécessaire. Ajoutez le nombre de personnes qui participeront au projet et la possibilité d’une association dans les deux prochaines années.
Préparez ensuite trois simulations comparant au minimum l’entreprise individuelle, le régime micro lorsqu’il est accessible, et la société unipersonnelle si elle correspond au projet. Pour chaque scénario, faites apparaître le revenu net estimé, les frais de gestion, les obligations comptables, la protection sociale et la capacité à réinvestir.
Enfin, confrontez le résultat à un professionnel du chiffre ou du droit lorsque les montants sont significatifs, qu’un financement est prévu ou que plusieurs personnes sont impliquées. Conservez les hypothèses utilisées, car elles serviront à réexaminer le choix après six ou douze mois.
Un choix qui doit accompagner la trajectoire de l’activité
Le meilleur statut n’est pas celui qui paraît le plus avantageux sur une seule ligne d’un comparatif. C’est celui qui reste cohérent avec les recettes, les charges, le niveau de protection recherché et les projets de développement. Définir son statut juridique d’entreprise devient beaucoup plus simple lorsque la décision repose sur des chiffres personnels et sur des documents vérifiés.
Une création ou une reprise réussie commence ainsi par deux réflexes complémentaires : simuler le fonctionnement économique de l’entreprise et préparer les justificatifs qui permettront de prouver son existence. Cette organisation donne une base claire pour dialoguer avec les partenaires, ouvrir les bonnes démarches et faire évoluer la structure lorsque l’activité change.

